

ตลอดทั้งหมด: ในรอบสิบปีที่ผ่านมามูลค่าการชำระเงินในเอเชียตะวันออกเฉียงใต้สร้างโดยการชำระเงินผ่านมือถือเป็นเรื่องมากขึ้นและการสร้างโครงสร้างพื้นฐานการชำระเงินดิจิทัลในมาตราสำคัญรูปแบบปี 2025 ภายใน ASEAN-10 มีมูลค่ามารวมของการทำธุรกรรมในการชำระเงินดิจิทัล อยู่ในระดับ US$1.41 ล้านล้านในปี 2025 และคาดการณ์ได้ว่าจะเติบโตประมาณ US$2.4 ล้านล้านและ US$2.6 ล้านล้านภายในปี 2030
การเปลี่ยนแปลงมูลค่าหลายล้านล้านดอลลาร์เกิดขึ้นในเอเชียตะวันออกเฉียงใต้ในช่วงทศวรรษที่ผ่านมาโดยไม่มีใครสังเกตมากนัก
ประชากร 680 ล้านคนในภูมิภาคนี้ส่วนใหญ่ละทิ้งยุคบัตรเครดิตและหันไปใช้การชําระเงินแบบมือถือเป็นหลัก และในกระบวนการนี้ก็เร่งการพัฒนาโครงสร้างพื้นฐานการชําระเงินดิจิทัลในวงกว้าง
มีหลายปัจจัยที่ขับเคลื่อนการเติบโตนี้ รวมถึงประชากรที่เน้นมือถือเป็นหลัก ผู้บริโภคหลายล้านคนที่มีบัญชีธนาคารน้อยเข้าถึงบริการทางการเงินเป็นครั้งแรก และรัฐบาลที่สร้างระบบชําระเงินที่รวดเร็วและต้นทุนต่ํา
ในขณะเดียวกัน การเติบโตของอีคอมเมิร์ซได้สร้างปริมาณที่จําเป็นต่อการเติบโตนี้ ขณะที่การเชื่อมโยงการชําระเงินในระดับภูมิภาคเริ่มเชื่อมโยงตลาดต่าง ๆ เข้าด้วยกัน
การเข้าใจพลวัตเหล่านี้เป็นกุญแจสําคัญในการระบุว่ามูลค่ากําลังสะสมอยู่ที่ไหน ผู้เล่นรายใดมีโอกาสได้รับประโยชน์มากที่สุด และมันหมายถึงอะไรสําหรับนักลงทุนที่มองเข้ามาจากภายนอก
ทําไมอาเซียนจึงถูกสร้างขึ้นเพื่อการเติบโตของการชําระเงินดิจิทัล?
1. ประชากรที่เน้นมือถือเป็นหลักและข้ามยุคบัตรเครดิต
แตกต่างจากตลาดที่พัฒนาแล้ว ส่วนใหญ่ของเอเชียตะวันออกเฉียงใต้ไม่เคยสร้างเครือข่ายบัตรเครดิตหรือสาขาธนาคารที่หนาแน่นในระดับใหญ่
แทนที่จะเป็นเช่นนั้น ผู้บริโภคจํานวนมากเปลี่ยนจากการชําระเงินสดไปสู่การชําระเงินผ่านมือถือโดยตรง โดยข้ามการใช้บัตรแบบดั้งเดิมไปเลย
ตามรายงานของ Google, Temasek และ Bain e-Conomy SEA 2025 เอเชียตะวันออกเฉียงใต้มีผู้ใช้อินเทอร์เน็ตประมาณ 500 ล้านคน โดยการเข้าถึงอินเทอร์เน็ตทั่วภูมิภาคนี้คาดว่าประมาณ 70–80% (ASEAN, 2024)
การเข้าถึงสมาร์ทโฟนในปัจจุบันเกินกว่าการเข้าถึงธนาคารและบัตรเครดิตแบบดั้งเดิมในหลายพื้นที่ของเอเชียตะวันออกเฉียงใต้ ทําให้โทรศัพท์มือถือกลายเป็นประตูหลักสู่บริการทางการเงินสําหรับผู้บริโภคหลายล้านคน
ภูมิทัศน์การชําระเงินในภูมิภาคเอเชียแปซิฟิกที่กว้างขึ้นแสดงให้เห็นว่าการเปลี่ยนแปลงนี้มีความสําคัญเพียงใด
ตามรายงานการชําระเงินทั่วโลกของ Worldpay ปี 2026 กระเป๋าเงินดิจิทัลมีสัดส่วน 77% ของมูลค่าธุรกรรมอีคอมเมิร์ซในภูมิภาคเอเชียแปซิฟิก และ 62% ของมูลค่าธุรกรรมจุดขาย (POS) ในร้านค้า
2. ประชากรจำนวนมากที่ยังไม่ได้รับบริการอย่างเพียงพอ
แม้ว่าเศรษฐกิจจะเติบโตอย่างรวดเร็วและการนำเทคโนโลยีดิจิทัลมาใช้จะแพร่หลาย แต่ช่องว่างด้านการเข้าถึงบริการทางการเงินยังคงมีอยู่มากในภูมิภาคเอเชียตะวันออกเฉียงใต้
ในกลุ่มตลาดเกิดใหม่ที่สำคัญทั่วภูมิภาค ประชากรจำนวนมากยังคงอยู่นอกระบบธนาคารอย่างเป็นทางการ
จากการวิเคราะห์ของ McKinsey โดยใช้ข้อมูลจาก Global Findex และธนาคารกลาง พบว่าอัตราการเข้าถึงบริการธนาคารในประเทศต่างๆ เช่น เวียดนาม อินโดนีเซีย และฟิลิปปินส์ ยังคงต่ำกว่าตลาดเอเชียที่พัฒนาแล้วอย่างมาก ณ ปี 2021
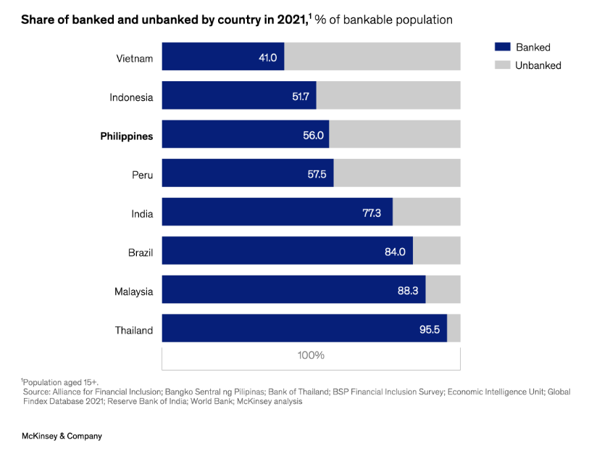
ที่มา: McKinsey & Company, 2021
นั่นหมายถึงผู้ใหญ่หลายร้อยล้านคนที่อยู่นอกระบบการเงินอย่างเป็นทางการ
สำหรับกลุ่มนี้ การชำระเงินดิจิทัลไม่ใช่แค่การยกระดับความสะดวกสบายเท่านั้น แต่บ่อยครั้งมันยังเป็นจุดเริ่มต้นของการติดต่อกับระบบเศรษฐกิจอย่างเป็นทางการอีกด้วย
ทุกครั้งที่ผู้ขายในตลาดรับชำระเงินด้วย QR Code หรือผู้รับจ้างอิสระรับค่าจ้างผ่านกระเป๋าเงินดิจิทัล ร่องรอยทางการเงินก็จะถูกสร้างขึ้นเป็นครั้งแรก
ร่องรอยดังกล่าวสามารถกลายเป็นพื้นฐานสำหรับการเข้าถึงสินเชื่อ ประกันภัย การออม และผลิตภัณฑ์การลงทุนได้ในอนาคต
ในประเทศอินโดนีเซีย ความท้าทายนี้ยิ่งทวีความรุนแรงขึ้นเนื่องจากสภาพทางภูมิศาสตร์
ประเทศนี้ประกอบด้วยเกาะมากกว่า 17,000 เกาะ ในขณะที่โครงสร้างพื้นฐานด้านการธนาคารยังคงกระจุกตัวอยู่บนเกาะชวาเป็นส่วนใหญ่
ด้วยเหตุนี้ กระเป๋าเงินดิจิทัลและบริการทางการเงินที่เน้นการใช้งานบนมือถือจึงถูกมองว่าเป็นหนึ่งในวิธีที่มีศักยภาพมากที่สุดในการขยายการเข้าถึงบริการทางการเงินให้กว้างขวางยิ่งขึ้น นอกเหนือจากเครือข่ายสาขาธนาคารแบบดั้งเดิม


